「もう少し住宅価格が落ち着くまで待とう」
そう考える人がいる一方で、
「これ以上、金利や価格が上がる前に買ってしまおう」
と考える人もいます。
住宅価格が上がり、住宅ローン金利も上昇している今。家を買うタイミングを悩む人は少なくありません。
実は、全宅連という団体が全国5,000人を対象に行った2026年の調査では、住宅取得を「諦めた」、または「延期した」経験がある人は32.0%。その経験者に理由を尋ねると、収入や経済状況、物件価格、住宅ローン金利などが挙がりました。
多くの人が諦めたり、延期一方一方で、不動産を「買い時だと思う」と答えた人も21.6%いました。こちらも少なくはありません。
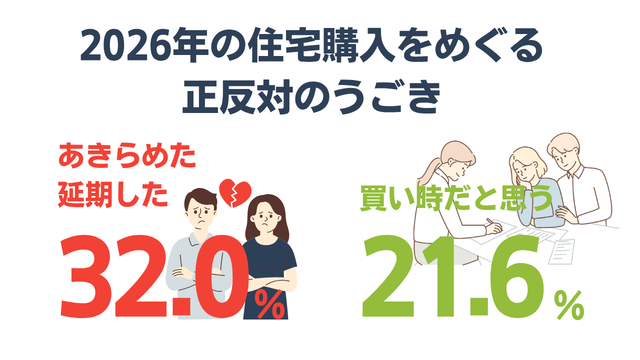
※参照元:住宅取得の断念・延期経験3割超 全宅連が調査 | 新建ハウジング
買うことをためらう人がいる一方で、今のうちに購入したいと考える人もいるわけです。
では、住宅価格や金利が上昇する今、家を買うべきなのでしょうか。
それとも、もう少し待ったほうがよいのでしょうか。
今回は、住宅購入のタイミングについて、私なりの考えをお伝えします。
「待てば安くなる」とは限らない
住宅価格が高いから待つ。
金利が上がったから待つ。
その判断は理解できます。
ですが、待っている間に住宅価格や金利がさらに上がる可能性もあります。
実際、2025年に購入した人と2026年に購入する人では、価格や金利の違いによって、結果的に大きな負担差が生じました。
ただし、今後も同じように上がり続けるとは限りません。住宅価格や金利が下がる可能性はゼロではありません。
結局どちらの可能性もある以上、待てば得をするという保証はないのです。
今回の調査では、「不動産は買い時だと思う」と答えた人も21.6%いました。
買い時だと考える理由では、今後のさらなる住宅ローン金利の上昇を懸念する声が目立っています。
「高いから待つ」という人がいる一方で、「もっと高くなる前に買いたい」という人もいるわけです。
金利が低いうちに借りて元本を減らしたい。
固定金利が上がる前に、将来の返済額を確定させたい。
そう考えることにも、一定の合理性があります。
しかし、金利上昇を恐れるあまり、無理な予算で購入してしまっては本末転倒です。
予算そのものには、慎重になる必要があります。
今買うか、待つか。判断基準は住宅価格ではない
住宅購入では、待つことにもリスクがあります。
そして、急いで買うことにもリスクがあります。
私は「どちらが正解」とも思いません。
たとえば、5,000万円の家を買える収入があるとしましょう。
その方のライフプランを作って住宅ローンの返済で家計がギリギリになるなら、私は「金利が上がる前に買いましょう」とは言いません。
反対に、教育費や老後資金まで考えても無理のない予算で購入できるなら、価格が下がるいつかが来るのを延々と待つ必要がないケースもあります。
大切なのは、住宅価格や金利の未来を正確に予測することではありません。
今買っても、5年後、10年後に家計が苦しくならないか。
そこを確認することだと思います。
中古住宅は、新築とは違う視点で考える
ここからは、私個人の見解です。
新築住宅については、
『予算が無理なく収まるのであれば、早めに購入する。』という考え方も合理的だと思っています。(あくまでも予算と返済にムリがない場合です。)
建築費や住宅ローン金利がさらに上昇すれば、購入を先送りすることで負担が増える可能性があるからです。
特に一度上がった資材や人件費が戻ることは難しいでしょう。個人的には今後も値上がりで進む線が濃厚とみています。
もちろん、今後の価格や金利を確実に予測することはできません。ただ、価格が下がるのを期待して待つことにも、リスクはあると考えています。
一方、中古住宅は新築とは少し違う動きをする可能性があります。
この半年ほど、首都圏(東京への通勤通学圏)の相談者さんとマンション価格を見てきました。
その結果、私の目には、最近は価格が下がってきている物件もあるように映ります。
中古住宅の場合、売主が売りたい価格と、今の買い手が無理なく払える価格は必ずしも一致しません。
不動産価格の高騰により以前の購入価格よりも高く売れることを見込み、売主が利益を期待して売り出すことが多いのが実情です。
しかし、金利が上がり、買い手が支払える金額に限界があれば、希望価格では売れません。
その結果、売主が価格を見直し、買い手の資力に見合った価格へと調整されていく。
まさにこの動きをちょうどここ数か月で体感しました。
もちろん、すべての中古物件が値下がりするわけではありません。
それでも、新築と中古では価格の決まり方が異なるため、同じ基準で「今買うべきか」を判断しないほうがよいと思います。
あなたは、どっち派?
住宅価格が下がるのを待ちますか?
それとも、これ以上の価格・金利上昇を避けるために、今買いますか?
大切なのは、どちらを選ぶかよりも、自分たちの家計に合った選択をすることです。
「今買ったほうがいいのか、もう少し待ったほうがいいのか分からない。」
そんな方は、まず自分たちが無理なく購入できる住宅予算を確認してみてください。
住宅ローンだけでなく、教育費や老後資金も含めて、家を建てた後もお金が貯まる家計をつくれるか。
その見通しが立てば、買うか待つかを判断するための材料も増えます。
私の「マイホーム予算診断サービス」では、将来の家計も踏まえながら、無理のない住宅予算を一緒に考えています。
相場の予想だけに頼らず、自分たちの家計を基準に、住宅購入のタイミングを考えてみませんか?
マイホーム予算診断サービスはこちら

保険や住宅を売ることを目的にしない住宅購入専門のファイナンシャルプランナーとして、100%顧客サイドで顧客の理想とする家を安心・納得して買えるようにアドバイスを行う。そのスタイルが支持され、新潟県全域から年間100件以上の相談依頼を受けている。